El folio del huésped con el desglose de impuestos por partida se refleja en Contabilidad de las siguientes maneras.
Folio de contabilidad
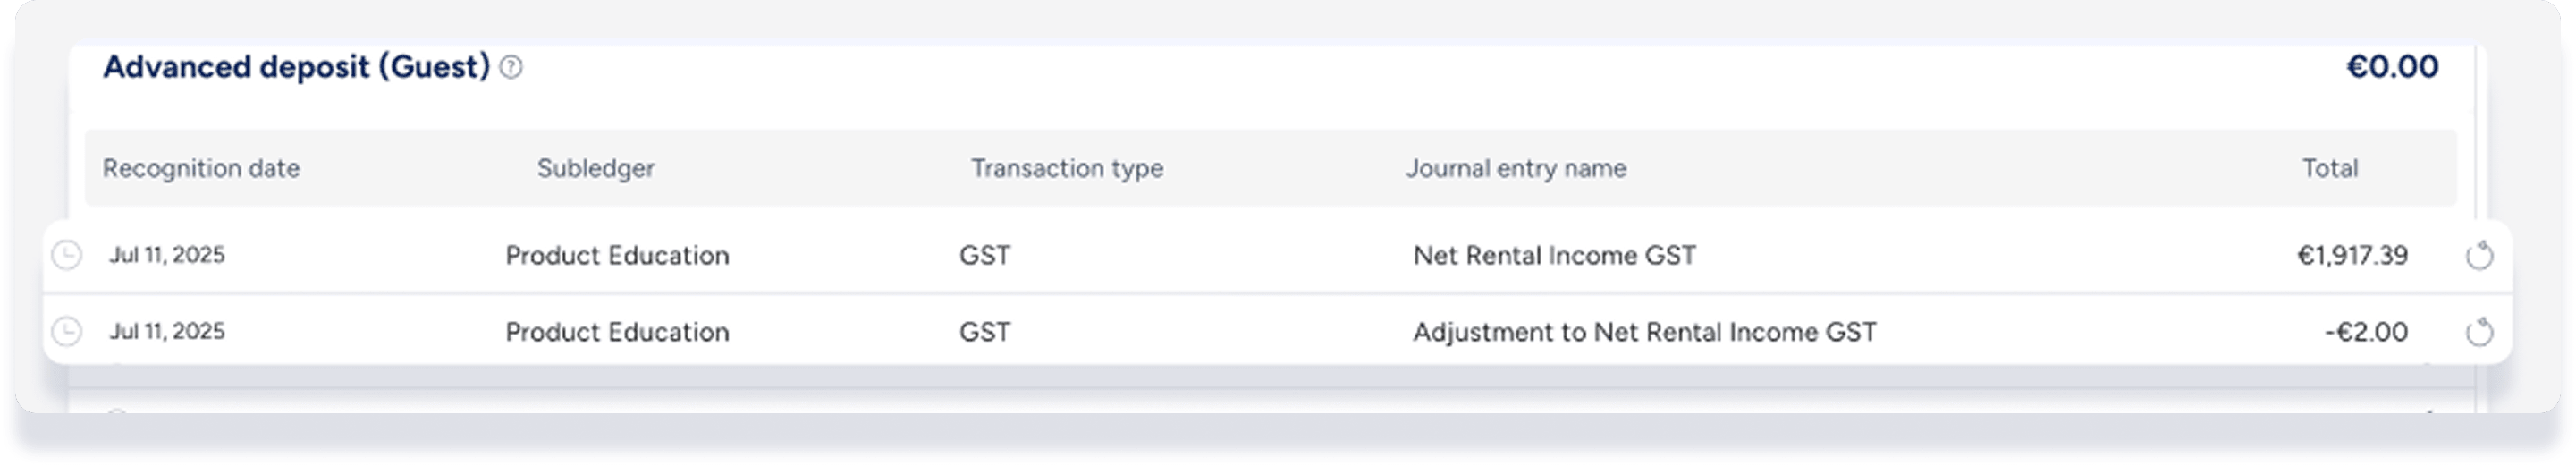
El folio contable crea un asiento contable independiente para cada porcentaje de impuesto aplicado por partida en los libros de "Cuentas por pagar" y "Depósitos anticipados". Por ejemplo, en lugar de un solo asiento de "IVA", el desglose muestra asientos como "IVA sobre ingresos netos por alquiler" y "IVA sobre gastos de limpieza".
También se crea un asiento contable para cualquier ajuste de impuestos realizado en las partidas individuales.
Reconocimiento de ingresos
Importante:
Dado que cada nuevo asiento contable de impuestos está vinculado a una partida específica, la fecha de reconocimiento del impuesto depende de la configuración del modelo de negocio para esa partida relacionada.
Si un impuesto es una tarifa fija independiente, su reconocimiento se basa en la configuración de "Impuestos Huésped " de su modelo de negocio. Si un impuesto es un porcentaje aplicado a un artículo específico, sigue la regla de reconocimiento de ese artículo principal.
Por ejemplo, si su modelo de negocio está configurado de la siguiente manera:
Ingresos netos por alquiler : Se reconocen al momento del check-in.
Tarifa de limpieza : Se reconoce al momento de la salida.
Impuestos Huésped : Se reconocen al check-in.
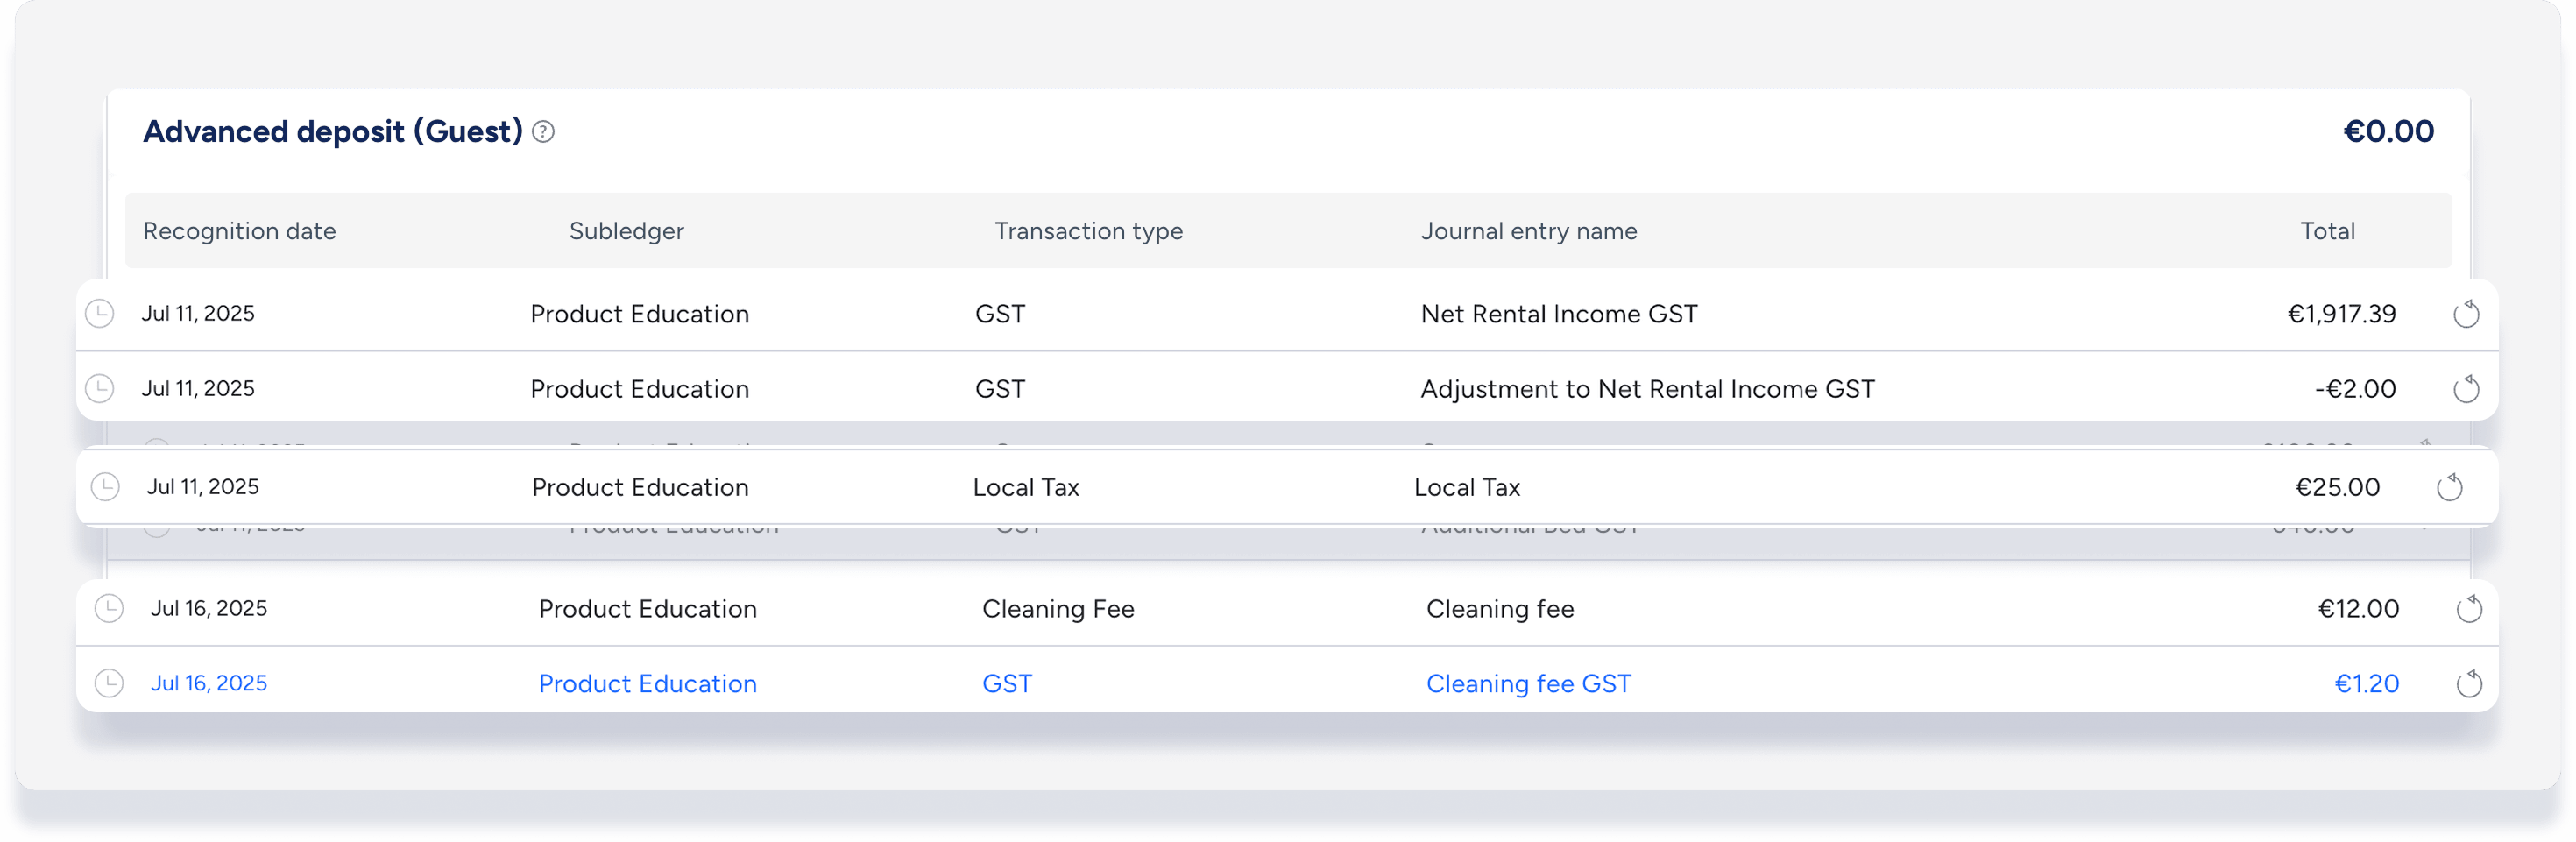
Los ingresos de cada impuesto se reconocen en función de esas reglas:
Ingresos netos por alquiler IVA : Se reconocen al momento del check-in (siguen al concepto principal).
Tarifa de limpieza IVA : Se reconoce a la salida (sigue al artículo principal).
Impuesto local : Se reconoce al check-in (sigue la configuración de "Impuestos Huésped ").
Estas fechas específicas pueden aparecer en el folio contable como fecha de reconocimiento de cada asiento contable:
Nota:
Al revertir una transacción con una partida de impuesto vinculada, el impuesto se revierte automáticamente. Por ejemplo, al revertir un asiento contable de tarifa de limpieza, también se revierte el IVA correspondiente a dicha tarifa. Sin embargo, revertir únicamente el IVA de la tarifa de limpieza no revierte la tarifa de limpieza en sí.
